Automobile
Intelligence Auto N°96 – Octobre
Les flottes d’entreprise face à un automne sous tension

20 octobre 2026
L'édito
Septembre 2026 confirme la montée en puissance des voitures neuves électriques : leur part de marché atteint 42 %, au coude-à-coude avec les hybrides. Les particuliers, soutenus par le leasing social et le bonus Certificats d'économies d'énergie (CEE), sont le premier moteur de cette dynamique.
Les chiffres des voitures neuves
Le marché des voitures neuves haut et bien orienté
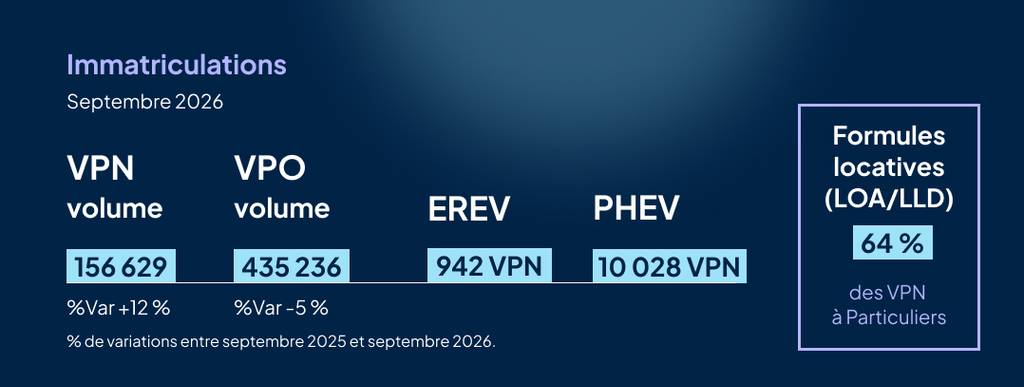
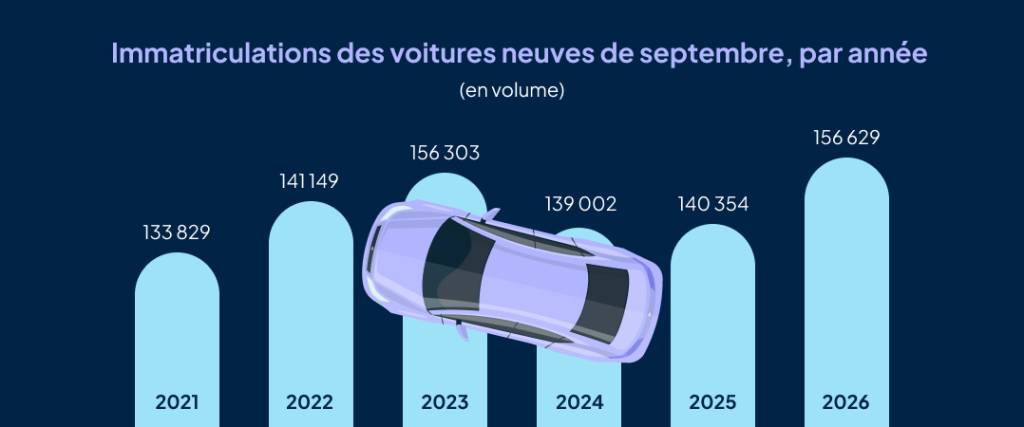
En septembre 2026, le marché des voitures neuves a réalisé une bonne performance avec un niveau élevé de 156 629 immatriculations. Ce volume de ventes est le plus important comparativement aux mois de septembre des 5 dernières années.
Les particuliers soutiennent la dynamique du marché
La dynamique (+12 % par rapport à septembre 2025 et à jours ouvrés comparables) repose essentiellement sur les ventes aux particuliers. Ces dernières comptent pour 57 % du marché (contre 50 % un an auparavant) et progressent de 27 % avec 88 548 unités. Le leasing social et le renforcement des aides publiques contribuent à cette dynamique. Renault (18 894 unités), Peugeot (8 914) et Dacia (8 083) composent le trio de tête des marques les plus vendues aux particuliers.
En revanche, la tendance est négative du côté des ventes aux professionnels, notamment concernant les immatriculations des sociétés hors automobile qui baisse de 8 % à 18 284 unités (12 % de PDM).
Les immatriculations des loueurs longue durée progressent de 10 % à 19 862 unités (13 % de PDM). Celles des loueurs courte durée reculent de 34 % à 6 017 unités.
Les ventes de voitures neuves électriques atteignent pour la première fois 42 % de PDM
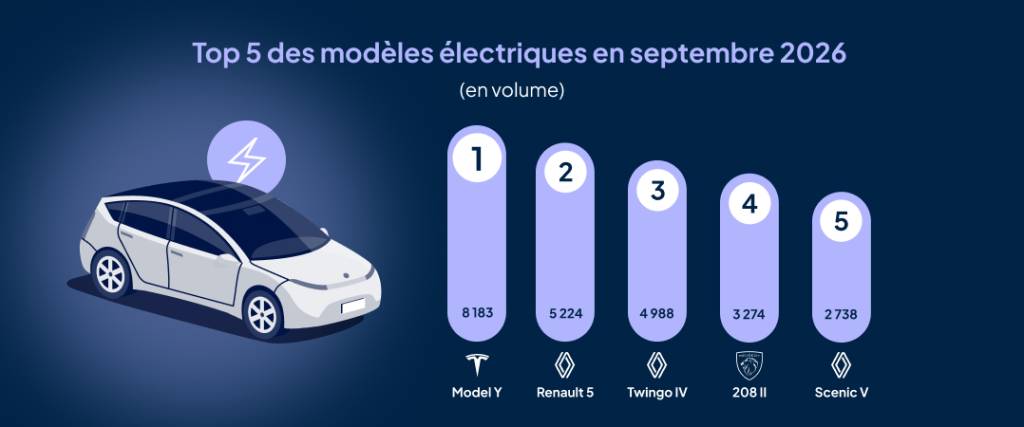
Les immatriculations de voitures neuves électriques atteignent 65 243 unités en septembre, soit 42 % de part de marché (+108 %). Les records s’enchainent de mois en mois. Les ventes de voitures électriques sont au coude à coude avec celles des hybrides (43 % sur le mois).
Chez les particuliers, les voitures neuves électriques représentent 41 503 unités et 47 % de leurs achats. Chez les flottes, la part de marché atteint 43 % de leurs achats (16 940 unités, en hausse de 76 %). Cette performance s'inscrit dans un contexte de soutien renforcé : poursuite du bonus CEE, leasing social relancé le 16 juillet 2026 avec 50 000 voitures proposées à 200 euros par mois maximum, et nouvelles aides entrées en vigueur au 1er septembre (aide aux gros rouleurs, aide aux taxis).
À l’opposé, les ventes de voitures hybrides sont en repli et celles des motorisations thermiques s’effondrent.
Les ventes de voitures hybrides, toutes catégories confondues, représentent 43 % du marché en septembre (67 349 unités, en baisse de 6 %). Les full hybrides (HEV) s'établissent à 28 672 unités (18 % de PDM, -2 %). Les micro-hybrides (MHEV) reculent de 13 % à 27 707 unités (18 % de PDM). Les hybrides rechargeables (PHEV) progressent de 10 % à 10 028 unités (6 % de PDM), avec la montée en puissance des marques chinoises (BYD notamment). Enfin, les EREV comptent pour 1 % des immatriculations du mois.
Les motorisations thermiques accusent un recul marqué. Les ventes de voitures essence s’effondrent de 39 % à 16 391 unités (10 % de PDM) et celles de voitures diesel de -62 % à 2 412 unités (2 % de PDM). Ce repli s'inscrit dans le contexte de la flambée des prix des carburants consécutive aux tensions géopolitiques au Moyen-Orient qui incite les automobilistes à se tourner vers des solutions moins coûteuses à l'usage. Dans ce contexte, les ventes de voitures essence-GPL progressent de 23 % à 5 234 unités (3 % de PDM). Le modèle phare est la Dacia Sandero, l’un des modèles aux tarifs les plus accessibles du marché des VPN.
Les chiffres des voitures d'occasion
Le marché des voitures d'occasion : recul global mais forte progression des voitures électrifiées
Le marché des voitures d'occasion totalise 435 236 transactions en septembre, en baisse de 5 % par rapport à septembre 2025.
Les transactions de voitures diesel (40 % de PDM) reculent de 13 % et celles de voitures essence (39 % de PDM) de 6 %. Cette tendance intervient alors que les prix des carburants atteignent des niveaux records en septembre et que la consommation de carburants routiers a reculé de 5 % sur les huit premiers mois de l'année.
À l’inverse, les transactions s’orientent de plus en plus vers les voitures électrifiées. Les transactions des voitures hybrides pour suivre leur forte croissance aussi bien pour les HEV (+21 % à 6 % de PDM) que pour les MHEV (+18 % à 5 % de PDM) et PHEV (+2 % à 3 % de PDM).
En outre, les transactions de voitures d'occasion électriques progressent de 32 % à 22 428 unités (5 % de PDM), portées par la nouvelle prime pour les voitures électriques d'occasion.
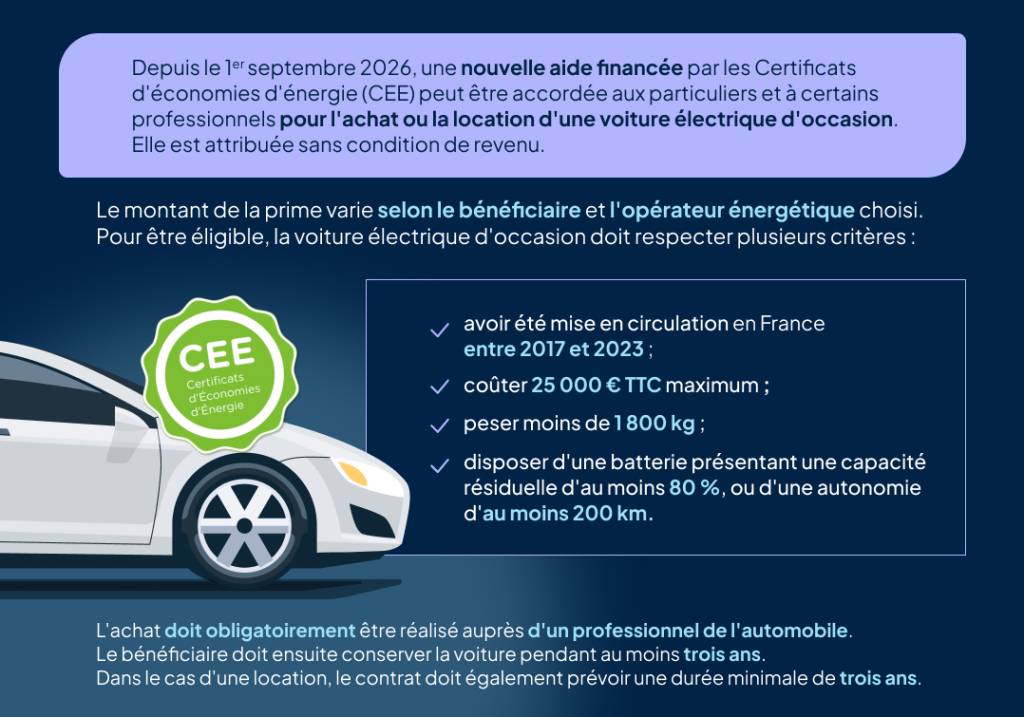
Les transactions entre particuliers (C2C) restent dominantes avec 248 156 unités (57 % du total). Les voitures de moins de dix ans représentent 48 % des transactions.
Les différents marchés du véhicule : panorama
Les marchés des véhicules neufs dynamiques, les marchés d’occasion en baisse
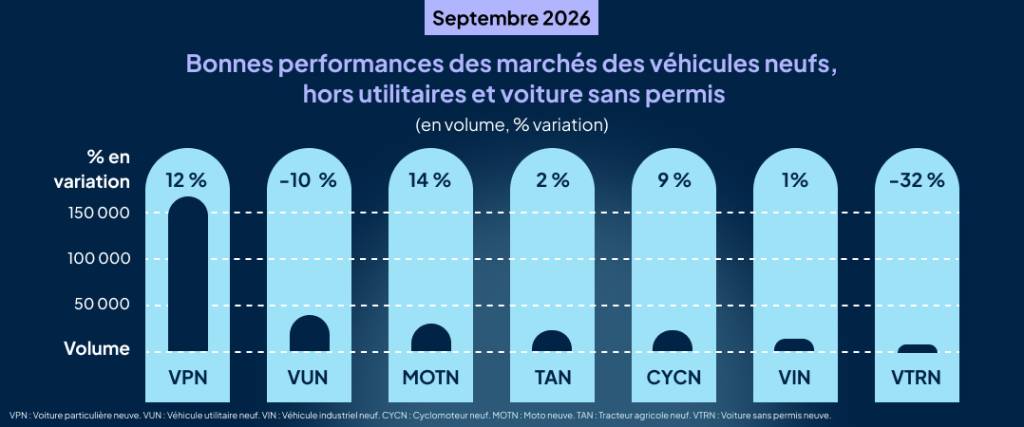
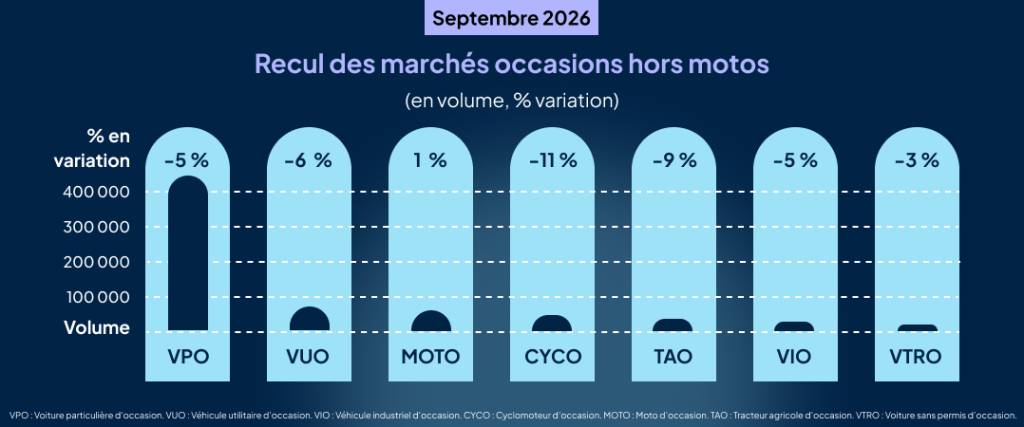
Fait inhabituel : la dynamique s’avère plus favorable aux marchés neufs qu’aux marchés occasions en septembre 2026.
Les marché neufs affichent une progression sur la quasi-totalité des genres de véhicules. L’attractivité des véhicules neufs s’est donc renforcée souvent aux moyens de promotions commerciales, de solutions de financement et d’aides comme le leasing social pour les voitures. L’écart de coût entre un véhicule neuf et un véhicule d’occasion récent, se réduisant, favorise ainsi le neuf.
À l’inverse, les marchés occasions présente une tendance nettement plus défavorable : la majorité des segments sont en baisse. Seul le marché motos d’occasions (+1 %) est légèrement positif.
La faiblesse des volumes d’occasion est la conséquence du recul continu des achats sur les marchés neufs au cours des six dernières années, qui a réduit mécaniquement l’alimentation occasion.
Focus
Les flottes d'entreprise face à un automne sous tension
À l'heure d'aborder le dernier trimestre, le marché automobile reste sous pression. Hausse des prix des carburants, renchérissement des voitures neuves, évolution de la fiscalité : les entreprises doivent composer avec une équation économique de plus en plus complexe. Dans ce contexte, septembre constitue un rendez-vous clé pour les flottes, traditionnellement engagées dans une phase soutenue de renouvellement.
Pour les grandes entreprises, les arbitrages sont désormais largement dictés par les impératifs de verdissement des parcs. Depuis la mise en œuvre de la loi LOM et du dispositif de taxe annuelle incitative, l'électrification est devenue un enjeu à la fois réglementaire, financier et opérationnel. À cela s'ajoutent le maintien des ZFE, la disponibilité des voitures et l'évolution des dispositifs de bonus et de malus.
Résultat : le renouvellement d'une flotte ne se résume plus au remplacement de voitures arrivées en fin de cycle. Prix d'usage, fiscalité, émissions, disponibilité et adéquation aux besoins métiers entrent désormais simultanément dans l'équation.
L'électrique prend le pouvoir dans les flottes
Le premier semestre 2026 marque à cet égard un tournant. Pour la première fois, l'électrique devient la première motorisation des voitures acquises par les flottes.
Le changement de paysage est notable si l'on compare les premiers semestres 2019 et 2026. En sept ans, le diesel a nettement reculé dans les immatriculations de voitures des flottes.
À l'inverse, les motorisations électrifiées concentrent désormais l'essentiel des achats. L'électrique représente la première motorisation des immatriculations au S1 2026, devant les hybrides HEV et MHEV. Les hybrides rechargeables complètent le mix.
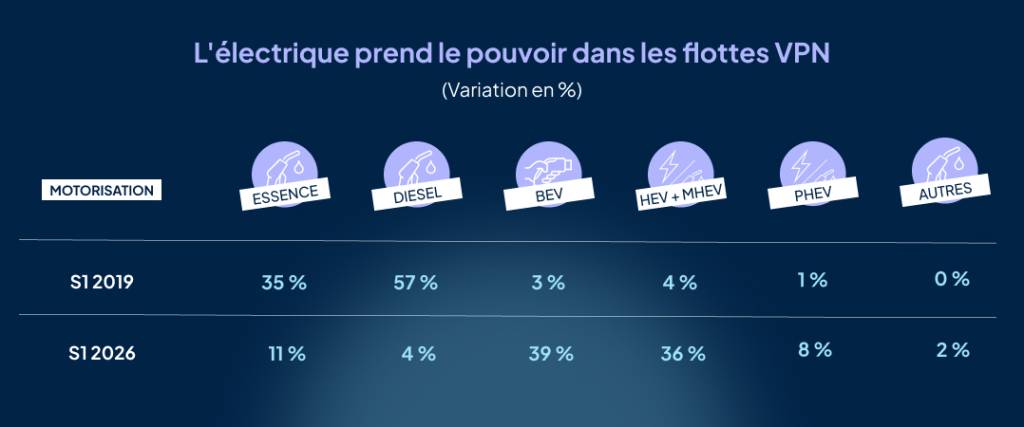
En moins de sept ans, le diesel est donc passé du statut de motorisation dominante à celui de motorisation marginale. Une bascule particulièrement visible sur les flottes, traditionnellement sensibles aux prix d'usage et aux évolutions fiscales.
Le VU reste davantage accroché au diesel
Le mouvement est beaucoup moins prononcé sur le marché des véhicules utilitaires. Le diesel représentait encore 92 % des achats de VU des flottes au S1 2019. Il a reculé à 70 % au S1 2026, mais conserve une très large avance.
L'électrique progresse néanmoins, soutenu par l'élargissement de l'offre et par les politiques visant à réduire les émissions dans les zones urbaines. Des modèles comme le Renault Master E-Tech ou le Peugeot E-Expert permettent notamment aux entreprises d'électrifier leurs véhicules dédiés au dernier kilomètre.
Pour les usages nécessitant de longues distances ou une forte capacité de charge, le diesel reste encore difficile à remplacer. Les hybrides représentent 8 % des achats de VU, tandis que l'essence progresse légèrement, de 5 % au S1 2019 à 7 % au S1 2026.
Le marché du VU illustre ainsi une transition plus progressive que celle observée sur les voitures particulières, avec une électrification qui dépend encore fortement des usages.
Le SUV s'impose dans les parcs
La transformation des flottes ne concerne pas uniquement les motorisations de voitures. La répartition par segments évolue aussi rapidement, avec une progression continue des SUV au détriment des catégories traditionnelles.
Le segment B dominait encore en 2021 avec 62 878 unités. Mais dès 2022, le C-SUV prend la tête avec 56 263 immatriculations (dans un marché global en baisse et un recul du segment B) et conserve depuis sa position dominante. Il atteint 60 511 unités au S1 2026.
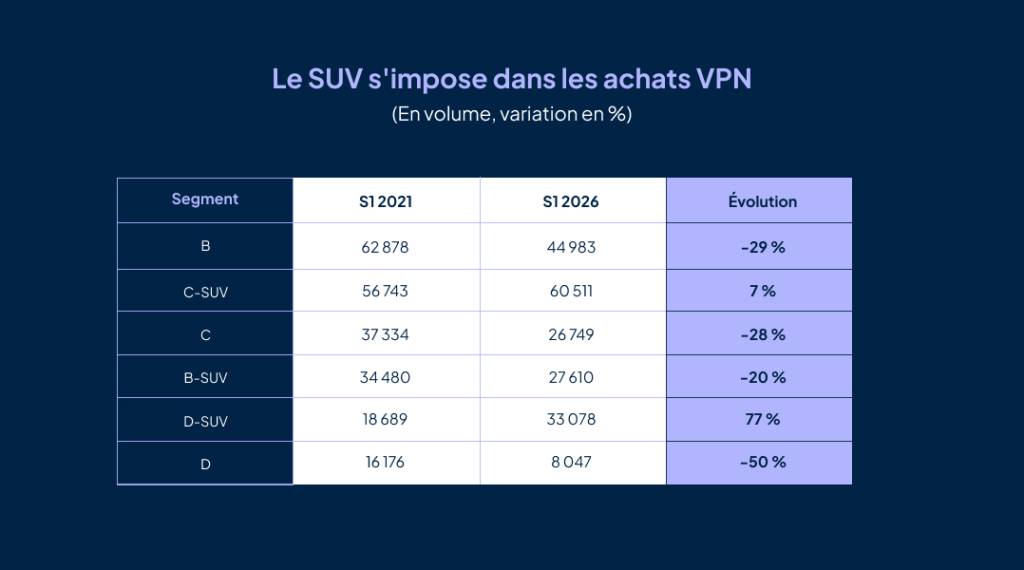
Le C-SUV bénéficie d'un positionnement particulièrement adapté aux usages professionnels : polyvalence, espace à bord et offre croissante de motorisations électrifiées. Des modèles comme le Peugeot e-3008 ou le Renault Scenic illustrent cette évolution.
Mais la progression la plus marquée est celle du D-SUV. Avec 33 078 unités au S1 2026, contre 18 689 cinq ans plus tôt, le segment progresse de 77 %. Il dépasse désormais le B-SUV et traduit une montée en gamme des flottes, notamment portée par l'électrification. Tesla Model Y, Peugeot 5008 ou Volkswagen ID.4 figurent parmi les modèles qui accompagnent cette tendance.
À l'inverse, les segments B et C reculent. Le segment B perd 29 % en cinq ans, tandis que le segment C cède 28 %. La concurrence des SUV explique en partie ce mouvement, alors que les constructeurs cherchent parallèlement à repositionner ces catégories autour de nouvelles offres électriques.
Les flottes, laboratoire de la transformation automobile
Les chiffres du S1 2026 confirment donc une recomposition rapide du marché professionnel. Sur les voitures, l'électrique s'impose désormais en tête tandis que le diesel devient résiduel. Dans le même temps, les SUV, et notamment les C-SUV et D-SUV, captent une part croissante des renouvellements.
Le véhicule utilitaire suit une trajectoire différente : l'électrification progresse, mais le diesel conserve une position dominante dès lors que les contraintes d'autonomie, de charge et de longue distance s'imposent.
Pour les gestionnaires de flotte, le sujet n'est donc plus seulement celui de la transition énergétique. Il s'agit désormais de trouver le bon compromis entre réglementation, fiscalité, prix total de détention (TCO), disponibilité des voitures et besoins des utilisateurs.
À l'approche du dernier trimestre, les flottes apparaissent ainsi comme un véritable laboratoire des mutations de l'automobile. Et les données du premier semestre 2026 montrent que, sur le marché des voitures neuves, le basculement vers l'électrique est désormais une réalité.